Domain fachanwalt-versicherungsrecht-düsseldorf.de kaufen?
Wir ziehen mit dem Projekt
fachanwalt-versicherungsrecht-düsseldorf.de um.
Sind Sie am Kauf der Domain
fachanwalt-versicherungsrecht-düsseldorf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwalt-versicherungsrecht-düsseldorf.de kaufen?
Was bedeutet Berufsunfähigkeit?
Berufsunfähigkeit bezeichnet den Zustand, in dem eine Person aufgrund von körperlichen oder geistigen Einschränkungen nicht mehr in der Lage ist, ihren bisherigen Beruf auszuüben. Dies kann durch Krankheit, Unfall oder andere Ursachen verursacht werden. In solchen Fällen kann eine Berufsunfähigkeitsversicherung finanzielle Unterstützung bieten. **
Wer bescheinigt die Berufsunfähigkeit?
Die Berufsunfähigkeit wird in der Regel von einem Arzt bescheinigt, der eine medizinische Untersuchung durchführt und den Gesundheitszustand des Betroffenen bewertet. Dabei werden sowohl die körperliche als auch die geistige Leistungsfähigkeit berücksichtigt. Der Arzt erstellt ein ärztliches Gutachten, das als Grundlage für die Entscheidung über die Berufsunfähigkeit dient. In einigen Fällen kann auch ein Gutachter oder eine Gutachterin hinzugezogen werden, um die Einschätzung zu überprüfen. Letztendlich ist es jedoch die Versicherungsgesellschaft, die die Berufsunfähigkeit offiziell feststellt und darüber entscheidet, ob Leistungen ausgezahlt werden. **
Ähnliche Suchbegriffe für Berufsunfähigkeit
Top-Angebote
Produkte zum Begriff Berufsunfähigkeit:
-
Pergart Gerätehaus "Düsseldorf II 64",schwarz,1,73 m2Obdach für Weihnachtsbeleuchtung, Rasenmäher und Schubkarre!Zeitlos und zurückhaltend fügt sich das Gerätehaus Düsseldorf II in jeden Garten ein, denn es überzeugt durch seine Funktionalität ebenso wie durch sein Design! Der klassische Giebel verleiht selbst dem kleinsten Modell echten Hauscharakter und stellt sicher, dass Regen ungehindert vom Dach abfließen kann. Wände, Dach und Bodenrahmenteile bestehen allesamt aus stabilem, langlebigem 0,3 mm feuerverzinktem Stahlblech, welches Dank einer zusätzlichen Polyesterlackierung robust gegen Kratzer und Rost ist. Durch die eingestanzten Lüftungsschlitze im Dachgiebel wird eine optimale Luftzirkulation ermöglicht. Die innenlaufenden Schiebetüren ermöglichen das problemlose Betreten des Hauses, selbst wenn im Winter hoher Schnee vor der Tür liegen sollte. Mittels Vorhängeschloss können Sie ihr Hab und Gut im Inneren des Schueppens sichern. Eine Vorrichtung ist in den Türgriffen vorgesehen. Mit dem "Düsseldorf" erhalten Sie ein solides Gerätehaus mit einem hervorragenden Preis-Leistungs-Verhältnis! Das Gerätehaus wird zerlegt und ohne Boden geliefert. aus feuerverzinktem Stahlblech innenliegende Schiebetüren mit Lüftungsschlitzen im Giebeldach mit zusätzlicher Polyesterlackierung abschließbar, Vorrichtung für Vorhängeschloss289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt zur Berufsunfähigkeit?
Zur Berufsunfähigkeit zählen gesundheitliche Einschränkungen oder Erkrankungen, die es einer Person dauerhaft unmöglich machen, ihren bisherigen Beruf auszuüben. Dies kann sowohl körperliche als auch psychische Ursachen haben. Typische Beispiele für Berufsunfähigkeit sind schwere Rückenprobleme, psychische Erkrankungen wie Depressionen oder auch Unfälle, die zu bleibenden Schäden führen. In vielen Fällen wird die Berufsunfähigkeit durch einen Arzt oder Gutachter festgestellt, um die Betroffenen vor finanziellen Einbußen zu schützen. Es ist wichtig, sich frühzeitig über die Absicherung gegen Berufsunfähigkeit zu informieren, um im Ernstfall finanziell abgesichert zu sein. **
-
Was fällt unter Berufsunfähigkeit?
Was fällt unter Berufsunfähigkeit? Berufsunfähigkeit tritt ein, wenn eine Person aufgrund von gesundheitlichen Einschränkungen nicht mehr in der Lage ist, ihren Beruf auszuüben. Dies kann durch Unfälle, Krankheiten oder psychische Probleme verursacht werden. In der Regel muss die betroffene Person eine ärztliche Diagnose vorlegen, um den Anspruch auf Berufsunfähigkeitsrente geltend zu machen. Es ist wichtig, eine entsprechende Versicherung abzuschließen, um im Falle einer Berufsunfähigkeit finanziell abgesichert zu sein. **
-
Welche Leistungen bei Berufsunfähigkeit?
Welche Leistungen bei Berufsunfähigkeit können je nach Versicherungsvertrag variieren? In der Regel erhalten Versicherte eine monatliche Rente, wenn sie aufgrund gesundheitlicher Einschränkungen ihren Beruf nicht mehr ausüben können. Die Höhe der Rente richtet sich nach dem Grad der Berufsunfähigkeit und kann unterschiedlich ausfallen. Zudem bieten einige Versicherungen auch Zusatzleistungen wie Rehabilitationsmaßnahmen oder Unterstützung bei der beruflichen Umorientierung an. Es ist wichtig, die genauen Leistungen im Versicherungsvertrag zu prüfen, um im Fall der Berufsunfähigkeit optimal abgesichert zu sein. **
-
Was heißt 50% Berufsunfähigkeit?
50% Berufsunfähigkeit bedeutet, dass die betroffene Person nur noch die Hälfte ihrer bisherigen beruflichen Tätigkeit ausüben kann. Dies kann aufgrund von gesundheitlichen Einschränkungen oder Unfällen auftreten. In der Regel wird die Berufsunfähigkeit von einem Arzt festgestellt und kann zu finanziellen Einbußen führen, da das Einkommen entsprechend reduziert wird. Es ist wichtig, sich frühzeitig über die Absicherung der Berufsunfähigkeit Gedanken zu machen, um im Fall der Fälle finanziell abgesichert zu sein. **


Was führt zur Berufsunfähigkeit?
Was führt zur Berufsunfähigkeit? Berufsunfähigkeit kann durch verschiedene Ursachen verursacht werden, wie zum Beispiel schwere Krankheiten, Unfälle, psychische Probleme oder chronische Erkrankungen. Auch übermäßiger Stress, falsche Körperhaltung am Arbeitsplatz oder eine ungesunde Lebensweise können langfristig zu Berufsunfähigkeit führen. Es ist wichtig, frühzeitig auf Warnsignale des Körpers zu achten und präventive Maßnahmen zu ergreifen, um das Risiko einer Berufsunfähigkeit zu minimieren. Eine gute Work-Life-Balance, regelmäßige ärztliche Untersuchungen und gesunde Lebensgewohnheiten können dazu beitragen, die eigene Arbeitsfähigkeit langfristig zu erhalten. **
Wer zahlt Umschulung bei Berufsunfähigkeit?
Die Kosten für eine Umschulung bei Berufsunfähigkeit können von verschiedenen Stellen übernommen werden. In einigen Fällen kann die Berufsgenossenschaft oder die gesetzliche Unfallversicherung die Kosten für die Umschulung übernehmen, wenn die Berufsunfähigkeit auf einen Arbeitsunfall oder eine Berufskrankheit zurückzuführen ist. Wenn die Berufsunfähigkeit aufgrund einer Krankheit oder eines Unfalls außerhalb des Arbeitsplatzes entstanden ist, kann die Rentenversicherung oder die private Berufsunfähigkeitsversicherung die Kosten für die Umschulung übernehmen. Es ist wichtig, sich frühzeitig über mögliche Ansprüche und Unterstützungsmöglichkeiten zu informieren und gegebenenfalls entsprechende Anträge zu stellen. Ein Beratungsgespräch mit einem Experten für Versicherungs- und Rentenfragen kann dabei hilfreich sein, um die individuellen Möglichkeiten und Voraussetzungen zu klären. **
Top-Angebote
Produkte zum Begriff Berufsunfähigkeit:
-
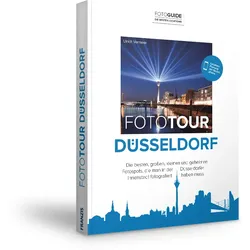
Fototour DüsseldorfEine Fototour zu Fuß: vom Ehrenhof über den Kö-Bogen in die Altstadt, entlang der Rheinuferpromenade in den Medienhafen, rüber zum Stadtstrand im Rheinhafen und wieder zurück, vorbei am Landtag zum Vater Rhein am Kaiserteich, langsam durch die wunderbare Carlstadt bis zu einem frisch gezapften Alt im Uerige ? Düsseldorf hat einiges zu bieten und noch viel mehr zu fotografieren. Dieses Buch ist eine Kombination aus Reiseführer, Fotoguide und Bildband: Ein Reiseführer, der zu den wichtigsten Sehenswürdigkeiten der Stadt führt sowie ihre Geschichte und Bedeutung knapp umreißt und erzählt. Ein Fotoguide, der verrät, welche Spots in der Düsseldorfer Innenstadt von welchem Standort aus am attraktivsten zu fotografieren sind. Ein kompakter Bildband, dessen ausgesuchte Fotografien eine bleibende Erinnerung an ein schönes Reiseziel sind. Ein Tourenplaner, der dazu verhilft, zum richtige...9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Berufsunfähigkeit?
Berufsunfähigkeit bezeichnet den Zustand, in dem eine Person aufgrund von körperlichen oder geistigen Einschränkungen nicht mehr in der Lage ist, ihren bisherigen Beruf auszuüben. Dies kann durch Krankheit, Unfall oder andere Ursachen verursacht werden. In solchen Fällen kann eine Berufsunfähigkeitsversicherung finanzielle Unterstützung bieten. **
-
Wer bescheinigt die Berufsunfähigkeit?
Die Berufsunfähigkeit wird in der Regel von einem Arzt bescheinigt, der eine medizinische Untersuchung durchführt und den Gesundheitszustand des Betroffenen bewertet. Dabei werden sowohl die körperliche als auch die geistige Leistungsfähigkeit berücksichtigt. Der Arzt erstellt ein ärztliches Gutachten, das als Grundlage für die Entscheidung über die Berufsunfähigkeit dient. In einigen Fällen kann auch ein Gutachter oder eine Gutachterin hinzugezogen werden, um die Einschätzung zu überprüfen. Letztendlich ist es jedoch die Versicherungsgesellschaft, die die Berufsunfähigkeit offiziell feststellt und darüber entscheidet, ob Leistungen ausgezahlt werden. **
-
Was zählt zur Berufsunfähigkeit?
Zur Berufsunfähigkeit zählen gesundheitliche Einschränkungen oder Erkrankungen, die es einer Person dauerhaft unmöglich machen, ihren bisherigen Beruf auszuüben. Dies kann sowohl körperliche als auch psychische Ursachen haben. Typische Beispiele für Berufsunfähigkeit sind schwere Rückenprobleme, psychische Erkrankungen wie Depressionen oder auch Unfälle, die zu bleibenden Schäden führen. In vielen Fällen wird die Berufsunfähigkeit durch einen Arzt oder Gutachter festgestellt, um die Betroffenen vor finanziellen Einbußen zu schützen. Es ist wichtig, sich frühzeitig über die Absicherung gegen Berufsunfähigkeit zu informieren, um im Ernstfall finanziell abgesichert zu sein. **
-
Was fällt unter Berufsunfähigkeit?
Was fällt unter Berufsunfähigkeit? Berufsunfähigkeit tritt ein, wenn eine Person aufgrund von gesundheitlichen Einschränkungen nicht mehr in der Lage ist, ihren Beruf auszuüben. Dies kann durch Unfälle, Krankheiten oder psychische Probleme verursacht werden. In der Regel muss die betroffene Person eine ärztliche Diagnose vorlegen, um den Anspruch auf Berufsunfähigkeitsrente geltend zu machen. Es ist wichtig, eine entsprechende Versicherung abzuschließen, um im Falle einer Berufsunfähigkeit finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Berufsunfähigkeit
-
Pergart Gerätehaus "Düsseldorf II 64",schwarz,1,73 m2Obdach für Weihnachtsbeleuchtung, Rasenmäher und Schubkarre!Zeitlos und zurückhaltend fügt sich das Gerätehaus Düsseldorf II in jeden Garten ein, denn es überzeugt durch seine Funktionalität ebenso wie durch sein Design! Der klassische Giebel verleiht selbst dem kleinsten Modell echten Hauscharakter und stellt sicher, dass Regen ungehindert vom Dach abfließen kann. Wände, Dach und Bodenrahmenteile bestehen allesamt aus stabilem, langlebigem 0,3 mm feuerverzinktem Stahlblech, welches Dank einer zusätzlichen Polyesterlackierung robust gegen Kratzer und Rost ist. Durch die eingestanzten Lüftungsschlitze im Dachgiebel wird eine optimale Luftzirkulation ermöglicht. Die innenlaufenden Schiebetüren ermöglichen das problemlose Betreten des Hauses, selbst wenn im Winter hoher Schnee vor der Tür liegen sollte. Mittels Vorhängeschloss können Sie ihr Hab und Gut im Inneren des Schueppens sichern. Eine Vorrichtung ist in den Türgriffen vorgesehen. Mit dem "Düsseldorf" erhalten Sie ein solides Gerätehaus mit einem hervorragenden Preis-Leistungs-Verhältnis! Das Gerätehaus wird zerlegt und ohne Boden geliefert. aus feuerverzinktem Stahlblech innenliegende Schiebetüren mit Lüftungsschlitzen im Giebeldach mit zusätzlicher Polyesterlackierung abschließbar, Vorrichtung für Vorhängeschloss289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen bei Berufsunfähigkeit?
Welche Leistungen bei Berufsunfähigkeit können je nach Versicherungsvertrag variieren? In der Regel erhalten Versicherte eine monatliche Rente, wenn sie aufgrund gesundheitlicher Einschränkungen ihren Beruf nicht mehr ausüben können. Die Höhe der Rente richtet sich nach dem Grad der Berufsunfähigkeit und kann unterschiedlich ausfallen. Zudem bieten einige Versicherungen auch Zusatzleistungen wie Rehabilitationsmaßnahmen oder Unterstützung bei der beruflichen Umorientierung an. Es ist wichtig, die genauen Leistungen im Versicherungsvertrag zu prüfen, um im Fall der Berufsunfähigkeit optimal abgesichert zu sein. **
-
Was heißt 50% Berufsunfähigkeit?
50% Berufsunfähigkeit bedeutet, dass die betroffene Person nur noch die Hälfte ihrer bisherigen beruflichen Tätigkeit ausüben kann. Dies kann aufgrund von gesundheitlichen Einschränkungen oder Unfällen auftreten. In der Regel wird die Berufsunfähigkeit von einem Arzt festgestellt und kann zu finanziellen Einbußen führen, da das Einkommen entsprechend reduziert wird. Es ist wichtig, sich frühzeitig über die Absicherung der Berufsunfähigkeit Gedanken zu machen, um im Fall der Fälle finanziell abgesichert zu sein. **
-
Was führt zur Berufsunfähigkeit?
Was führt zur Berufsunfähigkeit? Berufsunfähigkeit kann durch verschiedene Ursachen verursacht werden, wie zum Beispiel schwere Krankheiten, Unfälle, psychische Probleme oder chronische Erkrankungen. Auch übermäßiger Stress, falsche Körperhaltung am Arbeitsplatz oder eine ungesunde Lebensweise können langfristig zu Berufsunfähigkeit führen. Es ist wichtig, frühzeitig auf Warnsignale des Körpers zu achten und präventive Maßnahmen zu ergreifen, um das Risiko einer Berufsunfähigkeit zu minimieren. Eine gute Work-Life-Balance, regelmäßige ärztliche Untersuchungen und gesunde Lebensgewohnheiten können dazu beitragen, die eigene Arbeitsfähigkeit langfristig zu erhalten. **
-
Wer zahlt Umschulung bei Berufsunfähigkeit?
Die Kosten für eine Umschulung bei Berufsunfähigkeit können von verschiedenen Stellen übernommen werden. In einigen Fällen kann die Berufsgenossenschaft oder die gesetzliche Unfallversicherung die Kosten für die Umschulung übernehmen, wenn die Berufsunfähigkeit auf einen Arbeitsunfall oder eine Berufskrankheit zurückzuführen ist. Wenn die Berufsunfähigkeit aufgrund einer Krankheit oder eines Unfalls außerhalb des Arbeitsplatzes entstanden ist, kann die Rentenversicherung oder die private Berufsunfähigkeitsversicherung die Kosten für die Umschulung übernehmen. Es ist wichtig, sich frühzeitig über mögliche Ansprüche und Unterstützungsmöglichkeiten zu informieren und gegebenenfalls entsprechende Anträge zu stellen. Ein Beratungsgespräch mit einem Experten für Versicherungs- und Rentenfragen kann dabei hilfreich sein, um die individuellen Möglichkeiten und Voraussetzungen zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.