Domain fachanwalt-versicherungsrecht-düsseldorf.de kaufen?
Wir ziehen mit dem Projekt
fachanwalt-versicherungsrecht-düsseldorf.de um.
Sind Sie am Kauf der Domain
fachanwalt-versicherungsrecht-düsseldorf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwalt-versicherungsrecht-düsseldorf.de kaufen?
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **
Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
Ähnliche Suchbegriffe für Kreditrisiken
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
Pergart Gerätehaus "Düsseldorf II 64",schwarz,1,73 m2Obdach für Weihnachtsbeleuchtung, Rasenmäher und Schubkarre!Zeitlos und zurückhaltend fügt sich das Gerätehaus Düsseldorf II in jeden Garten ein, denn es überzeugt durch seine Funktionalität ebenso wie durch sein Design! Der klassische Giebel verleiht selbst dem kleinsten Modell echten Hauscharakter und stellt sicher, dass Regen ungehindert vom Dach abfließen kann. Wände, Dach und Bodenrahmenteile bestehen allesamt aus stabilem, langlebigem 0,3 mm feuerverzinktem Stahlblech, welches Dank einer zusätzlichen Polyesterlackierung robust gegen Kratzer und Rost ist. Durch die eingestanzten Lüftungsschlitze im Dachgiebel wird eine optimale Luftzirkulation ermöglicht. Die innenlaufenden Schiebetüren ermöglichen das problemlose Betreten des Hauses, selbst wenn im Winter hoher Schnee vor der Tür liegen sollte. Mittels Vorhängeschloss können Sie ihr Hab und Gut im Inneren des Schueppens sichern. Eine Vorrichtung ist in den Türgriffen vorgesehen. Mit dem "Düsseldorf" erhalten Sie ein solides Gerätehaus mit einem hervorragenden Preis-Leistungs-Verhältnis! Das Gerätehaus wird zerlegt und ohne Boden geliefert. aus feuerverzinktem Stahlblech innenliegende Schiebetüren mit Lüftungsschlitzen im Giebeldach mit zusätzlicher Polyesterlackierung abschließbar, Vorrichtung für Vorhängeschloss289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die möglichen Auswirkungen von Kreditrisiken auf die Finanzstabilität eines Unternehmens?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität des Unternehmens beeinträchtigen. Dadurch kann es zu Schwierigkeiten bei der Bedienung von laufenden Verbindlichkeiten kommen. Im schlimmsten Fall kann die Insolvenz des Unternehmens drohen. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf die Stabilität des Finanzsystems?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kettenreaktion von Insolvenzen führen können. Dies kann das Vertrauen der Anleger erschüttern und zu einer allgemeinen Finanzkrise führen. Um die Stabilität des Finanzsystems zu gewährleisten, müssen Banken angemessene Risikomanagementpraktiken implementieren und regulatorische Vorschriften einhalten. **
-
Welche gesetzlichen Bestimmungen regeln die Haftpflichtversicherung in Deutschland? Was sind die wichtigsten Grundsätze im Versicherungsrecht, die Versicherungsnehmer kennen sollten?
Die gesetzlichen Bestimmungen zur Haftpflichtversicherung in Deutschland sind im Versicherungsvertragsgesetz (VVG) und in der Allgemeinen Haftpflichtversicherungsbedingungen (AHB) geregelt. Zu den wichtigsten Grundsätzen im Versicherungsrecht gehören die Obliegenheiten des Versicherungsnehmers, die Anzeigepflicht bei Vertragsabschluss und im Schadensfall sowie die Schadenminderungspflicht. Versicherungsnehmer sollten zudem die Bedingungen ihres Versicherungsvertrags genau kennen und im Schadensfall umgehend ihren Versicherer informieren. **
-
Wann beginnt der Versicherungsschutz in der Rechtsschutzversicherung?
Der Versicherungsschutz in der Rechtsschutzversicherung beginnt in der Regel erst nach Ablauf einer Wartezeit, die je nach Versicherungsgesellschaft variieren kann. Während dieser Wartezeit sind bestimmte Risiken, die vor Vertragsabschluss entstanden sind, nicht abgedeckt. Es ist wichtig, die genauen Bedingungen des Vertrags zu prüfen, um zu wissen, ab wann der Versicherungsschutz greift. In der Regel gilt jedoch, dass der Versicherungsschutz für neue Rechtsstreitigkeiten erst nach Ablauf der Wartezeit beginnt. **


Was sind die gängigsten Methoden zur Messung und Bewertung von Kreditrisiken in Banken?
Die gängigsten Methoden zur Messung und Bewertung von Kreditrisiken in Banken sind die Kreditrisikomodelle, wie das Rating-Verfahren und das Value-at-Risk-Modell. Zudem werden historische Daten und statistische Analysen genutzt, um die Ausfallwahrscheinlichkeit von Kreditnehmern zu bestimmen. Auch Stress-Tests und Szenario-Analysen werden angewendet, um die Auswirkungen von verschiedenen Risikoszenarien auf das Kreditportfolio zu bewerten. **
Wie kann ein Unternehmen Kreditrisiken effektiv managen, um die finanzielle Stabilität zu gewährleisten?
Ein Unternehmen kann Kreditrisiken effektiv managen, indem es eine strenge Bonitätsprüfung bei potenziellen Kunden durchführt, um das Ausfallrisiko zu minimieren. Zudem können Unternehmen Kreditversicherungen abschließen, um sich gegen Zahlungsausfälle abzusichern. Eine regelmäßige Überwachung der Zahlungshistorie der Kunden und eine diversifizierte Kundenbasis können ebenfalls dazu beitragen, die finanzielle Stabilität zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
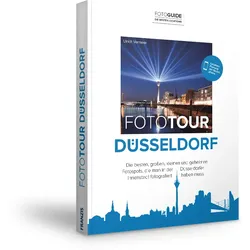
Fototour DüsseldorfEine Fototour zu Fuß: vom Ehrenhof über den Kö-Bogen in die Altstadt, entlang der Rheinuferpromenade in den Medienhafen, rüber zum Stadtstrand im Rheinhafen und wieder zurück, vorbei am Landtag zum Vater Rhein am Kaiserteich, langsam durch die wunderbare Carlstadt bis zu einem frisch gezapften Alt im Uerige ? Düsseldorf hat einiges zu bieten und noch viel mehr zu fotografieren. Dieses Buch ist eine Kombination aus Reiseführer, Fotoguide und Bildband: Ein Reiseführer, der zu den wichtigsten Sehenswürdigkeiten der Stadt führt sowie ihre Geschichte und Bedeutung knapp umreißt und erzählt. Ein Fotoguide, der verrät, welche Spots in der Düsseldorfer Innenstadt von welchem Standort aus am attraktivsten zu fotografieren sind. Ein kompakter Bildband, dessen ausgesuchte Fotografien eine bleibende Erinnerung an ein schönes Reiseziel sind. Ein Tourenplaner, der dazu verhilft, zum richtige...9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **
-
Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
-
Was sind die möglichen Auswirkungen von Kreditrisiken auf die Finanzstabilität eines Unternehmens?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität des Unternehmens beeinträchtigen. Dadurch kann es zu Schwierigkeiten bei der Bedienung von laufenden Verbindlichkeiten kommen. Im schlimmsten Fall kann die Insolvenz des Unternehmens drohen. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf die Stabilität des Finanzsystems?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kettenreaktion von Insolvenzen führen können. Dies kann das Vertrauen der Anleger erschüttern und zu einer allgemeinen Finanzkrise führen. Um die Stabilität des Finanzsystems zu gewährleisten, müssen Banken angemessene Risikomanagementpraktiken implementieren und regulatorische Vorschriften einhalten. **
Ähnliche Suchbegriffe für Kreditrisiken
-
Pergart Gerätehaus "Düsseldorf II 64",schwarz,1,73 m2Obdach für Weihnachtsbeleuchtung, Rasenmäher und Schubkarre!Zeitlos und zurückhaltend fügt sich das Gerätehaus Düsseldorf II in jeden Garten ein, denn es überzeugt durch seine Funktionalität ebenso wie durch sein Design! Der klassische Giebel verleiht selbst dem kleinsten Modell echten Hauscharakter und stellt sicher, dass Regen ungehindert vom Dach abfließen kann. Wände, Dach und Bodenrahmenteile bestehen allesamt aus stabilem, langlebigem 0,3 mm feuerverzinktem Stahlblech, welches Dank einer zusätzlichen Polyesterlackierung robust gegen Kratzer und Rost ist. Durch die eingestanzten Lüftungsschlitze im Dachgiebel wird eine optimale Luftzirkulation ermöglicht. Die innenlaufenden Schiebetüren ermöglichen das problemlose Betreten des Hauses, selbst wenn im Winter hoher Schnee vor der Tür liegen sollte. Mittels Vorhängeschloss können Sie ihr Hab und Gut im Inneren des Schueppens sichern. Eine Vorrichtung ist in den Türgriffen vorgesehen. Mit dem "Düsseldorf" erhalten Sie ein solides Gerätehaus mit einem hervorragenden Preis-Leistungs-Verhältnis! Das Gerätehaus wird zerlegt und ohne Boden geliefert. aus feuerverzinktem Stahlblech innenliegende Schiebetüren mit Lüftungsschlitzen im Giebeldach mit zusätzlicher Polyesterlackierung abschließbar, Vorrichtung für Vorhängeschloss289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pergart Fundamentbodenrahmen Düsseldorf II Köln II Dresden IIPergart Fundamentbodenrahmen Düsseldorf II Köln II Dresden II Produktnummer: 0692601578 Mit dem Bodenfundament wird das Gerätehaus optimal ausgerichtet und so die Verankerung im Fundament hervorragend vorbereitet. Langfristige Setzungen des Gerätehauses können so vermieden werden. Material: Stahl Farbe: aluminium eloxiert Maße: 226 x 162 cm optimale Vorbereitung zur Verankerung im Fundament erleichterte Befestigung im Fundament erhöhte Stabilität Herstellerinformationen: E.P.H. Schmidt u. Co GmbH Höfkerstraße 30 44149 Dortmund, DEUTSCHLAND eMail: verkauf@eph-schmidt.de Herstellernr. 4000383042,99 €*Versand: 34,99 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche gesetzlichen Bestimmungen regeln die Haftpflichtversicherung in Deutschland? Was sind die wichtigsten Grundsätze im Versicherungsrecht, die Versicherungsnehmer kennen sollten?
Die gesetzlichen Bestimmungen zur Haftpflichtversicherung in Deutschland sind im Versicherungsvertragsgesetz (VVG) und in der Allgemeinen Haftpflichtversicherungsbedingungen (AHB) geregelt. Zu den wichtigsten Grundsätzen im Versicherungsrecht gehören die Obliegenheiten des Versicherungsnehmers, die Anzeigepflicht bei Vertragsabschluss und im Schadensfall sowie die Schadenminderungspflicht. Versicherungsnehmer sollten zudem die Bedingungen ihres Versicherungsvertrags genau kennen und im Schadensfall umgehend ihren Versicherer informieren. **
-
Wann beginnt der Versicherungsschutz in der Rechtsschutzversicherung?
Der Versicherungsschutz in der Rechtsschutzversicherung beginnt in der Regel erst nach Ablauf einer Wartezeit, die je nach Versicherungsgesellschaft variieren kann. Während dieser Wartezeit sind bestimmte Risiken, die vor Vertragsabschluss entstanden sind, nicht abgedeckt. Es ist wichtig, die genauen Bedingungen des Vertrags zu prüfen, um zu wissen, ab wann der Versicherungsschutz greift. In der Regel gilt jedoch, dass der Versicherungsschutz für neue Rechtsstreitigkeiten erst nach Ablauf der Wartezeit beginnt. **
-
Was sind die gängigsten Methoden zur Messung und Bewertung von Kreditrisiken in Banken?
Die gängigsten Methoden zur Messung und Bewertung von Kreditrisiken in Banken sind die Kreditrisikomodelle, wie das Rating-Verfahren und das Value-at-Risk-Modell. Zudem werden historische Daten und statistische Analysen genutzt, um die Ausfallwahrscheinlichkeit von Kreditnehmern zu bestimmen. Auch Stress-Tests und Szenario-Analysen werden angewendet, um die Auswirkungen von verschiedenen Risikoszenarien auf das Kreditportfolio zu bewerten. **
-
Wie kann ein Unternehmen Kreditrisiken effektiv managen, um die finanzielle Stabilität zu gewährleisten?
Ein Unternehmen kann Kreditrisiken effektiv managen, indem es eine strenge Bonitätsprüfung bei potenziellen Kunden durchführt, um das Ausfallrisiko zu minimieren. Zudem können Unternehmen Kreditversicherungen abschließen, um sich gegen Zahlungsausfälle abzusichern. Eine regelmäßige Überwachung der Zahlungshistorie der Kunden und eine diversifizierte Kundenbasis können ebenfalls dazu beitragen, die finanzielle Stabilität zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.